Altına Dayalı Kira Sertifikası (Altın Sukuk) Nedir, Faizsiz Yapı Nasıl İşler?
Altına dayalı kira sertifikasının (altın sukuk) faizsiz yapısını, varlık kiralama mantığını, kira ödemesinin nasıl yapıldığını, vade sonunda altının nasıl geri alındığını ve tahvilden farkını öğrenin.
Evinizde yıllardır duran bilezikler var. Bir yandan "bu altın boşta duruyor" diye düşünüyorsunuz. Öte yandan faizli bir ürüne de girmek istemiyorsunuz. Bankada size "altına dayalı kira sertifikası" diye bir seçenekten söz ediliyor. Adı karışık geliyor.
Bu ürünün diğer adı altın sukuktur. Mantığı faiz yerine kira gelirine dayanır. Altınınızı belli bir süre için devlete bağlı bir yapıya verirsiniz, karşılığında dönemsel ödeme alırsınız. Vade bitince de altınınızı yine altın olarak geri alırsınız.
Bu rehberde sukukun nasıl kurulduğunu, "kira" kelimesinin burada ne anlama geldiğini ve katılım hassasiyeti olan biri için hangi soruların önemli olduğunu anlatıyoruz. Fiyat ve piyasa haberleri için Altın Yorumları ana sayfasına da bakabilirsiniz. Bu yazı yatırım tavsiyesi değildir.
Kira sertifikası ile sukuk aynı şey mi?
Evet, aynı ürünü anlatan iki addır. Sukuk Arapça kökenli bir terimdir. Türkiye'deki mevzuatta bu yapının resmî adı kira sertifikasıdır.
Kira sertifikası, bir varlığın ya da hakkın getirisine ortak olmanızı sağlayan bir sermaye piyasası aracıdır. Bu aracı bir varlık kiralama şirketi ihraç eder. Şirket topladığı kaynakla bir varlık edinir, onu kiraya verir. Kiradan gelen para da sertifika sahiplerine dağıtılır.
Klasik tahvilde ise siz borç verirsiniz. Karşılığında önceden belirlenmiş bir faiz ya da kupon alırsınız. Sukukta ilişki bir varlığa bağlanır. Faizsiz finans ilkelerine göre ürün tasarlayan katılım bankaları bu yüzden sukuku tercih eder.
Kira sertifikalarına dair genel kurallar Sermaye Piyasası Kurulu (SPK) düzenlemelerinde yer alır. Hazine adına yapılan ihraçlarda ise Hazine'ye bağlı varlık kiralama şirketi devreye girer.
Altına dayalı olması ne demek?
Sıradan bir kira sertifikasında yatırımcı TL yatırır ve TL alır. Altına dayalı olanda ise iş fiziki altınla başlar. Yatırımcı elindeki altını bankaya teslim eder. Sertifika bu altın miktarı üzerinden düzenlenir.
Süreç genellikle şöyle ilerler:
- Anlaşmalı banka şubesine altınınızı götürürsünüz.
- Altının ayarı ve ağırlığı ölçülür, içindeki saf altın hesaplanır.
- Bu saf altın karşılığında size altın cinsinden kira sertifikası verilir.
- Vade boyunca belli aralıklarla kira ödemesi alırsınız.
- Vade sonunda anapara yine altın olarak size döner.
Ölçümde esas olan, takının içindeki saf altındır. Bu yüzden 22 ayar bir bilezikle 24 ayar bir külçe aynı ağırlıkta olsa bile farklı değer görür. Ayar ve has altın kavramlarını has altın nedir rehberimizde anlattık.
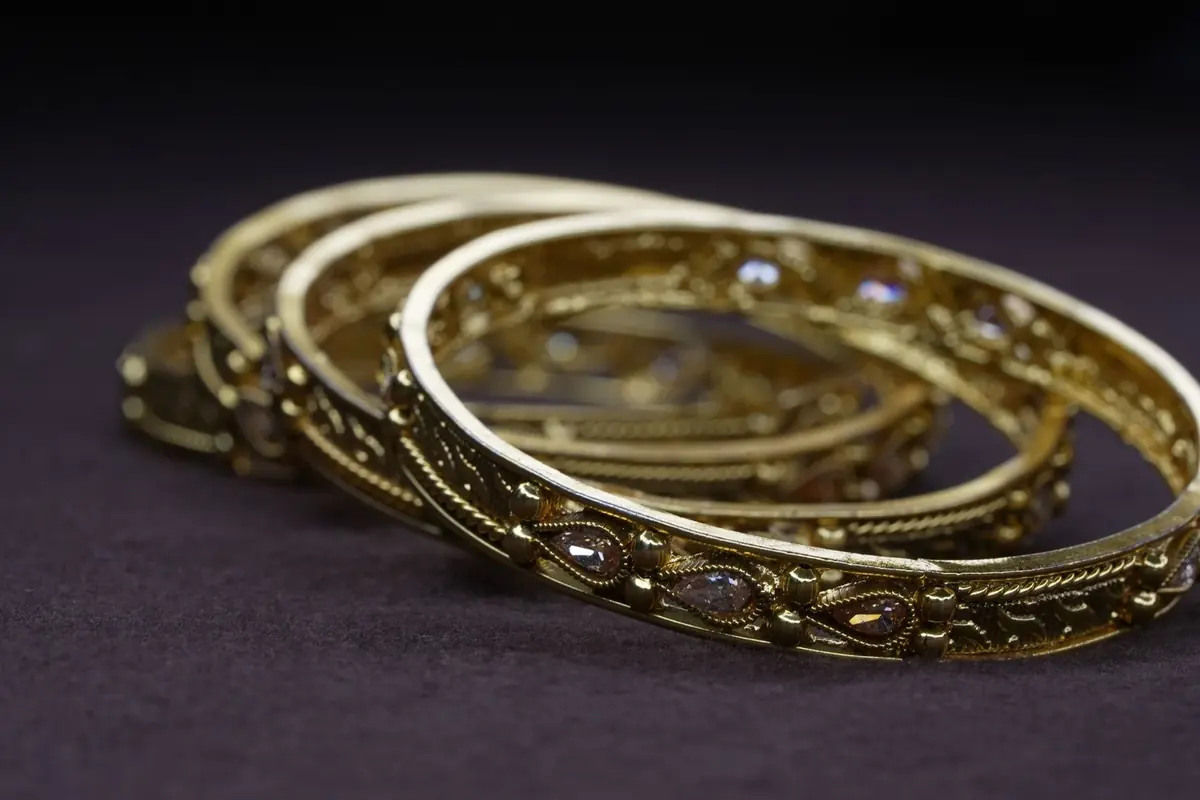
Hangi altınların kabul edildiği her ihraçta ayrıca duyurulur. Daha önceki banka duyurularında taşlı takıların kabul edilmediği, bazı sikkelerin de dışarıda tutulduğu görülmüştür. Taş ve boncuk saf altın hesabını bozduğu için bu anlaşılır bir kuraldır. Kendi altınınızın kabul edilip edilmeyeceğini bankaya sorun.
Kira ödemesi nasıl yapılır?
"Kira" kelimesi buradaki en çok merak edilen nokta. Ev kirasına benzer bir mantık var. Varlık kiralama şirketi altını kullandırır ve bunun karşılığında bir bedel alır. Bu bedel dönemsel ödeme olarak sertifika sahiplerine geçer.
Hazine'nin bireysel yatırımcıya yönelik geçmiş ihraçlarında kira ödemeleri altı ayda bir yapılmıştır. Banka duyurularına göre bu ödemeler Türk lirası olarak hesaba yatırılmıştır. Yani anaparanız altın kalır, ara ödemeler TL gelir.
Bu ayrım önemlidir. Kira ödemesi altın olarak birikmez. TL olarak geldiği için o gün ne yapacağınıza siz karar verirsiniz. İsterseniz harcarsınız, isterseniz başka bir yere yönlendirirsiniz.
Kira oranı her ihraçta ayrıca açıklanır. Oran, altın değerinin yüzdesi olarak ifade edilir. Rakamlar dönemden döneme değişir. Bu yüzden eski bir ihracın oranını yeni bir ihraç için kullanmayın. Güncel oranı ihraç duyurusundan ve aracı bankadan öğrenin.
Vade sonunda altın nasıl geri alınır?
Vade dolduğunda anaparanız altın olarak iade edilir. Ama bu, verdiğiniz bileziklerin aynısını geri alacağınız anlamına gelmez. Teslim ettiğiniz takılar ihraç sürecinde eritilip standart altına dönüştürülebilir.
Geçmiş ihraçlarda yatırımcılara genellikle iki yol sunulmuştur:
- Fiziki teslim: Banka duyurusunda belirtilen tarihlerde, belirli biçimlerde altın almak. Daha önceki ihraçlarda 1 kilogramlık külçe ya da Darphane çeyrek altını gibi seçenekler duyurulmuştur.
- Altın hesabına aktarım: Fiziki talepte bulunmayanların anaparası gram cinsinden banka altın hesabına geçer.
Fiziki teslimde küçük miktarlar her zaman tam bölünmeyebilir. Örneğin 1 kilogramlık külçe yalnızca o miktara ulaşan yatırımcı için anlamlıdır. Artan kısım genellikle altın hesabında kalır. Altın hesabındaki bakiyeyi fiziki altına çevirme seçeneklerini banka altınını fiziki altına çevirme rehberimizde bulabilirsiniz.
Sukuk ile Hazine altın tahvili arasındaki fark nedir?
Hazine, altına dayalı kira sertifikasını çoğu zaman altın tahvili ile aynı anda çıkarmıştır. İki ürün dışarıdan çok benzer görünür. Aynı bankada, aynı altını teslim ederek, benzer vade ve oranlarla sunulabilirler.
Asıl fark hukuki yapıdadır:
| Konu | Altına dayalı kira sertifikası | Altın tahvili |
|---|---|---|
| Hukuki nitelik | Varlık kiralamaya dayalı sertifika | Hazine'nin borçlanma senedi |
| Dönemsel ödemenin adı | Kira | Kupon (faiz) |
| İhraç eden | Hazine'ye bağlı varlık kiralama şirketi | Hazine ve Maliye Bakanlığı |
| Kimin tercihine hitap eder | Faizsiz ürün arayanlar | Bu ayrımı gözetmeyenler |
Tablodaki "kimin tercihine hitap eder" satırı bir tavsiye değildir. Yalnızca ürünlerin hangi ihtiyaç için tasarlandığını gösterir. Tahvilin ayrıntılarını Hazine altın tahvili rehberimizde ayrıca anlatıyoruz.
Faizsiz hassasiyeti olanlar neye bakmalı?
Bazı okurlar için asıl soru getiri değil, ürünün faizsiz finans ilkelerine uygun olup olmadığıdır. Bu konuda şunlar yol gösterir:
- Danışma kurulu görüşü: Katılım bankaları ürünleri için danışma kurulu görüşü alır. Ürünü sunan bankaya bu görüşün olup olmadığını sorun.
- Standartlar: Türkiye Katılım Bankaları Birliği, faizsiz finans standartları ve danışma kurulu çalışmalarıyla ilgili bilgi yayımlar.
- Ürün adı yetmez: Sadece "kira" kelimesine bakarak karar vermeyin. Ürünün sözleşmesini ve dayanağını sorun.
Katılım bankalarındaki altın hesaplarının mantığını merak ediyorsanız katılım bankası altın hesabı rehberimiz iyi bir başlangıç olur.
Vadeden önce çıkmak mümkün mü?
Hayat planlandığı gibi gitmeyebilir. Vadeden önce paraya ihtiyaç duyabilirsiniz. Geçmiş ihraçlarda yatırımcının sertifikayı vadeden önce bankaya geri satabildiği duyurulmuştur.
Ancak burada üç noktaya dikkat edin:
- Ödeme TL olabilir: Erken satışta size altın değil, banka alış fiyatı üzerinden TL ödenebilir.
- İlk dönem kesintisi: Bazı ihraçlarda ihraçtan sonraki ilk günlerde yapılan geri satışlara iskonto uygulanmıştır.
- Fiziki teslim hakkı: Erken satılan sertifikalar için vade sonundaki fiziki altın seçeneği kullanılamaz.
Bu koşullar ihraçtan ihraca değişebilir. Erken çıkış ihtimaliniz varsa bu maddeleri imzadan önce yazılı olarak öğrenin. Zaman planı yapmanın önemini altında zaman ufku rehberimizde anlattık.
Riskler ve sınırlamalar nelerdir?
Sukuk, kiralık bir kasa gibi düşünülmemelidir. Bazı sınırlamaları vardır:
- Altının fiyat riski sürer: Anapara altın olarak döndüğü için altın fiyatı düşerse TL karşılığı da düşer.
- Takının işçiliği kaybolur: Bileziğinize ödediğiniz işçilik değeri hesaba katılmaz. Yalnızca içindeki saf altın sayılır.
- Likidite sınırlıdır: Erken çıkış mümkün olsa bile koşullar sizin lehinize olmayabilir.
- İhraç her zaman açık değildir: Bireysel yatırımcıya satış dönemsel yapılır. Her ay başvurabileceğiniz sürekli bir ürün olmayabilir.
Değerini fiyat sayfalarından takip etmek isterseniz gram altın fiyatı sayfamız temel ölçüyü verir.
Başvurmadan önce sorulacak sorular
Bankaya gitmeden önce şu kısa listeyi yanınıza alın:
- Bu ihracın vadesi ve kira ödeme tarihleri nedir?
- Kira oranı ne kadar ve nasıl hesaplanıyor?
- Hangi altınlar kabul ediliyor, ölçüm nasıl yapılıyor?
- Vade sonunda fiziki altın hangi biçimlerde ve hangi tarihlerde veriliyor?
- Erken satışta ne kadar kesinti var?
- Vergi kesintisi uygulanıyor mu?
Vergi kuralları zamanla değişebilir. Güncel durumu bankanızdan ve Gelir İdaresi Başkanlığı'ndan teyit edin. Altın kazançlarının vergisi hakkında genel çerçeveyi altın alım satımında vergi rehberimizde bulabilirsiniz.
Sık sorulan sorular
Altın sukuka yatırdığım bileziği geri alabilir miyim? Hayır, aynı bileziği değil. Vade sonunda size aynı miktar saf altın, bankanın duyurduğu biçimde iade edilir.
Kira ödemeleri altın olarak mı gelir? Geçmiş bireysel ihraçlarda kira ödemeleri TL olarak yapılmıştır. Yeni bir ihraçta ödeme şeklini duyurudan kontrol edin.
Altına dayalı kira sertifikası faizsiz midir? Ürün faiz yerine kira yapısına göre kurulur. Faizsiz finans açısından değerlendirmeyi bankanın danışma kurulu görüşüyle birlikte yapın.
Her zaman başvurabilir miyim? Hayır. Hazine bu ürünleri belirli dönemlerde ihraç eder. Yeni ihraç olup olmadığını aracı bankalardan öğrenebilirsiniz.
Kaynaklar
- Kira sertifikaları ve borçlanma araçları mevzuatı — Sermaye Piyasası Kurulu Resmî
- Mevzuat metinleri — T.C. Cumhurbaşkanlığı Mevzuat Bilgi Sistemi Resmî
- Katılım bankacılığı ve faizsiz finans — Türkiye Katılım Bankaları Birliği Resmî
Bu içerik genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Bir hata görürseniz düzeltme politikamıza göre bildirebilirsiniz.
Yorumlar
— kişi şu an çevrim içiHenüz yorum yok.
İlk yorumu siz yazın. Kaynak göstererek paylaşılan bilgiler herkes için daha faydalı olur.
Ücretsiz üye ol veya giriş yap ve yoruma katıl.